

DIPLOM-KAUFFRAU MANDY MÜLLER
STEUERBERATERIN
Ihre Steuerkanzlei mit persönlicher Note
Ihre Kanzlei für Steuer- und Unternehmensberatung
Sie suchen einen Steuerberater/in oder Unternehmensberater/in, dem Sie sich anvertrauen können? In meiner Kanzlei verbinde ich fachliche Kompetenz mit persönlicher Nähe. Ich weiß: Hinter jedem Mandat steht ein Mensch – mit individuellen Zielen, Herausforderungen und Erwartungen. Deshalb lege ich Wert auf direkten Kontakt, verständliche Beratung und Lösungen, die wirklich zu Ihnen passen.
Ob Unternehmen oder Privatperson – meine Mitarbeiter und ich begleiten Sie zuverlässig in Ihren steuerlichen und betriebswirtschaftlichen Fragen. Mit einem offenen Ohr, klaren Worten und praxisnaher Beratung stehen wir Ihnen zur Seite. So verstehen wir partnerschaftliche Zusammenarbeit auf Augenhöhe.
Die Geschäftsfelder meiner Kanzlei umfassen:
Allgemeine Steuerberatung für Gewerbetreibende, Freiberufler und Landwirte
Finanzbuchhaltung
Lohnbuchhaltung
Rechtsdurchsetzung
Unternehmensberatung
Existenzgründungsberatung
Unternehmensnachfolgeberatung
Unternehmensbewertung
Finanzierungsberatung
Internationales Steuerrecht
Beratung zu grenzüberschreitenden Einkünften unter Berücksichtigung des deutschen Steuerrechts und der Doppelbesteuerungsabkommen
Aktuelles aus Steuern, Recht & Wirtschaft
Überlassung eines Fahrzeugs an nahe Angehörige
Das Finanzgericht hat entschieden, dass der Vorsteuerabzug für Fahrzeugkosten ausgeschlossen ist, wenn das Fahrzeug unentgeltlich an die angestellte Tochter des
Kein Vorsteuerabzug aus Rechnungen einer noch nicht existenten Firma
Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet wurde.
Praxis-Beispiel:
Bergschäden: Kosten zur Beseitigung steuerlich absetzbar
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen.
Praxis-Beispiel:
Ein Ehepaar hatte im Jahr 1990 ein
Zwangsaufwendungen als Betriebsausgaben
Verluste, die durch Straftaten verursacht werden, können berücksichtigt werden, wenn objektiv und zweifelsfrei feststeht, dass das auslösende Moment im betrieblichen Bereich liegt.
Steuertermine November 2026
Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten.
Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn
bei einer Überweisung der Betrag
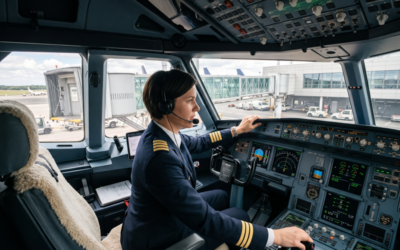
Flugzeug in Parkposition als Erste Tätigkeitsstätte
Der Bundesfinanzhof hat entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst.
Fahrtkosten
Begünstigte Entnahmen für Erbschaftsteuer: Teilübertragungen
Entnahmen zur Begleichung von Erbschaft- oder Schenkungsteuer für Mitunternehmeranteile sind begünstigt. Das gilt auch, wenn es sich um Teilübertragungen handelt (§ 34a Abs. 4 Satz
Was beim Umgang mit Minijobbern beachtet werden muss
Im Arbeitsrecht gilt der Grundsatz der Gleichbehandlung, sodass Arbeitgeber Minijobber nicht schlechter behandeln dürfen als vergleichbare Vollzeitbeschäftigte. Das betrifft zum Beispiel
Was bei längerfristigen Auswärtstätigkeiten zu beachten ist
Eine auswärtige Tätigkeit kann sich auch über einen längeren Zeitraum erstrecken. Das ist z. B. der Fall, wenn der Arbeitgeber seinen Arbeitnehmer vorübergehend in eine andere
E-Rechnung: Vorsicht bei Ausweis von Anzahlungs- und Endrechnungen
Ein Unternehmer, der Anzahlungs-, Vorauszahlungs- oder Abschlagsrechnungen mit gesondert ausgewiesener Umsatzsteuer erstellt, muss beachten, dass die dort gesondert ausgewiesene Umsatzsteuer in der
Gesundheits-App: Bereitstellung ist umsatzsteuerpflichtig
Nach einem Urteil des Sächsischen Finanzgerichts ist die Überlassung von Gesundheits-Apps nicht als Heilbehandlung nach § 4 Nr. 14 UStG von der Umsatzsteuer befreit.
Praxis-Beispiel:
Umsatzsteuer: Verkäufe bei Kita- und Schulveranstaltungen
Das Landesamt Niedersachsen hat klargestellt, wie Verkäufe auf Schul- und Kitaveranstaltungen sowie Umsätze von Schülerfirmen unter § 2b UStG umsatzsteuerlich zu behandeln
Kontakt
Um ganz in Ruhe über Ihre individuellen Anforderungen sprechen zu können, sollten wir uns am besten persönlich kennen lernen. Ich freue mich schon auf Ihre Kontaktaufnahme und unser erstes Gespräch.